Um orçamento não é uma lista de proibições. É uma decisão tomada antes de o dinheiro sair: quanto vai para a renda, quanto para o supermercado, quanto para si, quanto fica de parte. Sem essa decisão, é o mês que escolhe por si, e no dia 25 percebe-se que já não sobra quase nada. Saber como fazer um orçamento mensal é, no fundo, aprender a tomar essa decisão a tempo.
Seja um orçamento pessoal ou um orçamento familiar, o método que se segue pede uma hora da primeira vez e, depois, dez minutos por semana. Cabe em quatro passos.
Passo 1: partir do que entra de facto
Anote o que recebe todos os meses, em valor líquido, depois dos descontos para o IRS e a Segurança Social: salário, pensões, prestações sociais, rendimentos de uma atividade extra.
Se os seus rendimentos variam (recibos verdes, prémios, horas extraordinárias), não parta da média. Parta do mês mais baixo dos últimos seis: um orçamento construído sobre um mês bom cai ao primeiro mês fraco. O que entrar a mais passa a ser um extra, cujo destino decide quando ele chegar.
Passo 2: listar as despesas fixas
As despesas fixas repetem-se todos os meses, com um valor conhecido de antemão, e não se conseguem reduzir de um dia para o outro: renda ou prestação da casa, eletricidade e gás, seguros, internet e telemóvel, transportes, impostos pagos em prestações, subscrições.
O mais simples é pegar nos três últimos extratos bancários e sublinhar tudo o que se repete. Há duas armadilhas a evitar:
- as despesas anuais: um seguro automóvel de 480 € pago em março pesa 40 € por mês, mesmo nos meses em que nada é debitado. Converta cada despesa anual num valor mensal; caso contrário, vai cair num mês que não estava preparado para ela;
- as pequenas subscrições: 4,99 € aqui, 9,99 € ali, passam despercebidas num extrato. Também contam.
Passo 3: dar um envelope a cada despesa variável
O que sobra depois das despesas fixas divide-se em envelopes: supermercado, saídas, saúde, roupa, lazer, presentes, imprevistos. Um envelope é um teto para o mês.
Há duas regras que tornam os envelopes sustentáveis:
- Partir do que gasta hoje, com os extratos à frente, e não de um ideal. Se as compras de supermercado custam 450 € por mês, um envelope de 300 € rebenta logo na segunda semana, e o mais provável é desistir do orçamento com ele. Reduza 10 % no primeiro mês, não 30 %.
- Pôr de parte primeiro. Se a poupança é «o que sobra no fim», em geral não sobra nada. Agende uma transferência para a sua conta poupança para o dia em que o salário entra, mesmo que seja um valor pequeno: é um envelope como os outros, apenas preenchido antes deles.
Eis como fica, num exemplo: uma pessoa que vive sozinha e recebe 2400 € líquidos por mês.
| Rubrica | Valor |
|---|---|
| Rendimento líquido | 2400 € |
| Renda da casa | 750 € |
| Eletricidade e gás | 80 € |
| Seguro multirriscos da habitação | 15 € |
| Internet e telemóvel | 45 € |
| Passe de transportes | 75 € |
| Seguro automóvel (480 € por ano) | 40 € |
| Subscrições (música, vídeo, armazenamento) | 30 € |
| Total das despesas fixas | 1035 € |
| Poupança, transferida no dia do salário | 200 € |
| Supermercado | 380 € |
| Restaurantes e saídas | 150 € |
| Lazer | 80 € |
| Roupa | 60 € |
| Saúde | 40 € |
| Presentes | 40 € |
| Imprevistos | 100 € |
| Por atribuir | 315 € |
Os 315 € da última linha não estão «a mais». Sem destino, desaparecem sem se saber para onde foram. Dê-lhes um lugar, por exemplo mais 100 € para a poupança e o resto para o envelope que mais vezes rebenta. O objetivo: que cada euro do rendimento tenha um destino e que a última linha chegue a zero.
Passo 4: rever todas as semanas, ajustar todos os meses
Um orçamento que só se consulta no fim do mês serve para constatar, não para decidir. Reserve dez minutos por semana, sempre no mesmo dia, para comparar o que gastou com cada envelope:
- um envelope a 70 % a meio do mês é sinal para abrandar;
- um envelope que rebenta reequilibra-se com dinheiro de outro envelope de despesas, e não da poupança, para que o orçamento continue certo.
No fim do mês, ajuste. Um envelope que rebenta três meses seguidos estava mal calculado: aumente-o e baixe outro. Um envelope em que nunca se toca pode ceder o lugar. É esta revisão regular que transforma uma tabela numa verdadeira gestão do orçamento: ao fim de dois ou três meses, o orçamento passa finalmente a parecer-se com a sua vida, e torna-se fácil de cumprir.
Os quatro erros que fazem desistir do orçamento mensal
- Envelopes demasiado apertados logo de início: a primeira semana falhada desmotiva.
- Esquecer as despesas anuais e excecionais: regresso às aulas, impostos, férias, uma reparação do carro. Um envelope «imprevistos» ou provisões mensais absorvem-nas.
- Não contar as pequenas despesas: os cafés, as entregas ao domicílio e as compras online fazem muitas vezes a diferença entre um mês cumprido e um mês falhado.
- Desistir depois de um mês falhado. Uma derrapagem não anula o método: diz qual é o envelope a ajustar.
E com a FinaPrism
Tudo o que ficou dito faz-se em papel ou numa folha de cálculo. A FinaPrism fá-lo no seu iPhone:
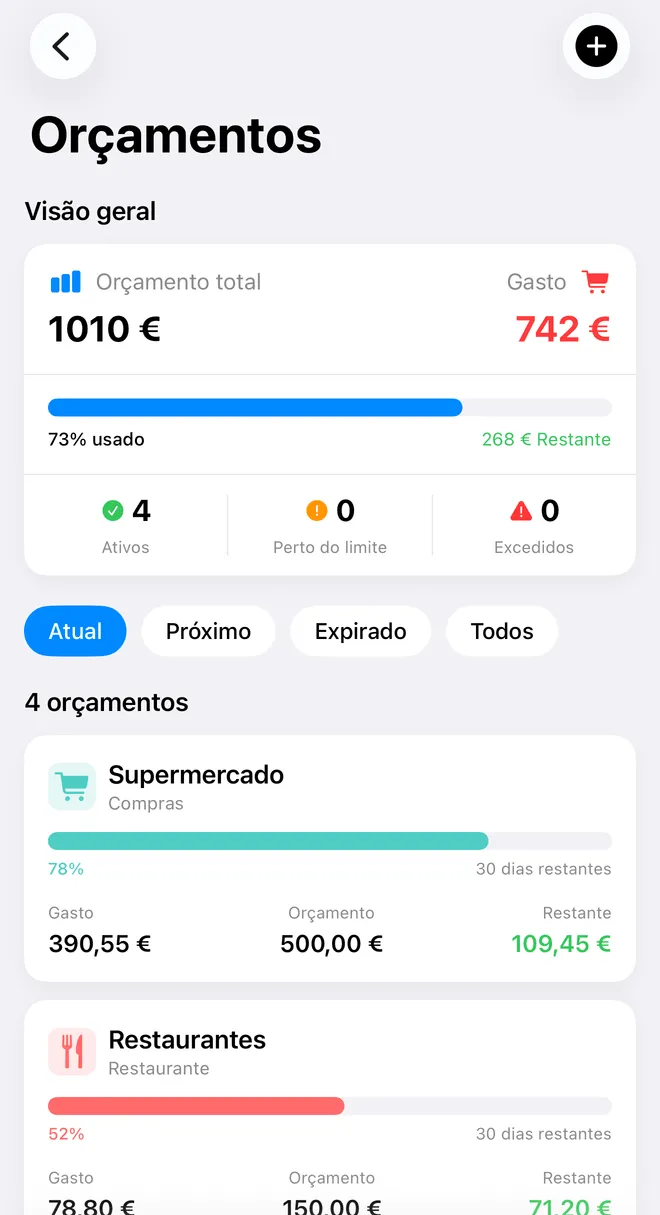 O ecrã Orçamentos da FinaPrism (dados de demonstração).
- um orçamento por categoria, com um alerta quando se aproxima do limite e a progressão de cada envelope num relance — na versão gratuita;
- a importação de extratos (plano Premium, com 7 dias de teste grátis): um extrato em PDF ou CSV, uma fotografia ou uma captura de ecrã, e as transações são acrescentadas às suas contas, sem ligar a app ao seu banco.
As suas contas continuam a ser suas: sem ligação bancária, sem publicidade, sem rastreadores.