Un budget n’est pas une liste d’interdits. C’est une décision prise avant que l’argent ne parte : combien pour le loyer, combien pour les courses, combien pour soi, combien de côté. Sans cette décision, le mois choisit à votre place, et on découvre le 25 qu’il ne reste presque rien.
La méthode qui suit demande une heure la première fois, puis dix minutes par semaine. Elle tient en quatre étapes.
Étape 1 : partir de ce qui rentre vraiment
Notez ce que vous touchez chaque mois, net, une fois les prélèvements à la source passés : salaire, pensions, allocations, revenus d’une activité à côté.
Si vos revenus varient (indépendant, primes, heures supplémentaires), ne partez pas de la moyenne. Partez du mois le plus bas des six derniers : un budget construit sur un bon mois casse au premier mois creux. Ce qui rentre en plus devient un bonus, que vous décidez d’affecter quand il arrive.
Étape 2 : lister les dépenses fixes
Les dépenses fixes reviennent chaque mois, pour un montant connu d’avance, et vous ne pouvez pas les réduire du jour au lendemain : loyer ou mensualité de prêt, énergie, assurances, box et téléphone, transport, impôts mensualisés, abonnements.
Le plus simple est de reprendre vos trois derniers relevés de compte et de surligner tout ce qui revient. Deux pièges à éviter :
- les dépenses annuelles : une assurance auto de 480 € payée en mars pèse 40 € par mois, même les mois où rien n’est prélevé. Ramenez chaque dépense annuelle au mois, sinon elle tombera sur un mois qui n’était pas prévu pour ;
- les petits abonnements : 4,99 € par-ci, 9,99 € par-là, ils passent inaperçus sur un relevé. Ils comptent aussi.
Étape 3 : donner une enveloppe à chaque dépense variable
Ce qui reste après les dépenses fixes se répartit en enveloppes : courses, sorties, santé, vêtements, loisirs, cadeaux, imprévus. Une enveloppe est un plafond pour le mois.
Deux règles rendent les enveloppes tenables :
- Partir de ce que vous dépensez aujourd’hui, relevés à l’appui, et pas d’un idéal. Si vos courses coûtent 450 € par mois, une enveloppe à 300 € sautera dès la deuxième semaine et vous abandonnerez le budget avec. Baissez de 10 % le premier mois, pas de 30 %.
- Mettre de côté en premier. Si l’épargne est « ce qui reste à la fin », il ne reste en général rien. Programmez un virement vers votre compte épargne le jour où le salaire arrive, même pour une petite somme : c’est une enveloppe comme une autre, simplement remplie avant les autres.
Voici à quoi cela ressemble, sur un exemple : une personne seule qui touche 2 400 € net par mois.
| Poste | Montant |
|---|---|
| Revenu net | 2 400 € |
| Loyer et charges | 750 € |
| Électricité et gaz | 80 € |
| Assurance habitation | 15 € |
| Box internet et téléphone | 45 € |
| Abonnement de transport | 75 € |
| Assurance auto (480 € par an) | 40 € |
| Abonnements (musique, vidéo, stockage) | 30 € |
| Total des dépenses fixes | 1 035 € |
| Épargne, virée le jour de la paie | 200 € |
| Courses | 380 € |
| Restaurants et sorties | 150 € |
| Loisirs | 80 € |
| Vêtements | 60 € |
| Santé | 40 € |
| Cadeaux | 40 € |
| Imprévus | 100 € |
| Reste à affecter | 315 € |
Les 315 € du bas ne sont pas « en trop ». Laissés sans destination, ils fondent sans qu’on sache où ils sont passés. Donnez-leur une affectation, par exemple 100 € de plus pour l’épargne et le reste sur l’enveloppe qui déborde le plus souvent. L’objectif : que chaque euro du revenu ait une place, et que la dernière ligne tombe à zéro.
Étape 4 : faire le point chaque semaine, ajuster chaque mois
Un budget qu’on ne regarde qu’à la fin du mois sert à constater, pas à décider. Prenez dix minutes par semaine, toujours le même jour, pour comparer ce que vous avez dépensé à chaque enveloppe :
- une enveloppe à 70 % au milieu du mois mérite qu’on lève le pied ;
- une enveloppe qui déborde se rééquilibre en prenant sur une autre enveloppe de dépenses, pas sur l’épargne, pour que le budget reste juste.
À la fin du mois, ajustez. Une enveloppe qui déborde trois mois de suite était mal calibrée : montez-la et baissez-en une autre. Une enveloppe jamais entamée peut céder sa place. Au bout de deux ou trois mois, le budget ressemble enfin à votre vie, et il devient facile à tenir.
Les quatre erreurs qui font abandonner
- Des enveloppes trop serrées dès le départ : la première semaine ratée décourage.
- Oublier les dépenses annuelles et exceptionnelles : rentrée, impôts, vacances, réparation de la voiture. Une enveloppe « imprévus » ou des provisions mensuelles les absorbent.
- Ne pas compter les petites dépenses : les cafés, les livraisons et les achats en ligne font souvent la différence entre un mois tenu et un mois raté.
- Arrêter après un mois raté. Un dépassement n’annule pas la méthode : il dit quelle enveloppe ajuster.
Et avec FinaPrism
Tout ce qui précède se fait sur papier ou dans un tableur. FinaPrism le fait sur votre iPhone :
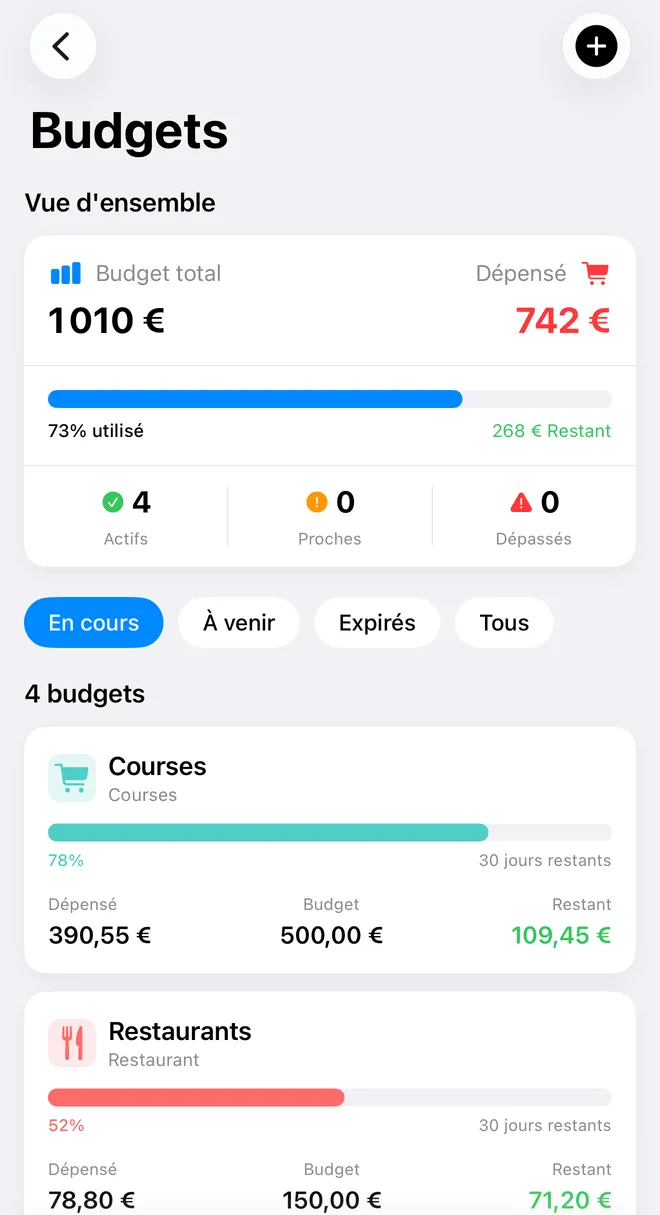 L’écran Budgets de FinaPrism (données de démonstration).
- un budget par catégorie, avec une alerte quand vous approchez de la limite, et la progression de chaque enveloppe en un coup d’œil — dans la version gratuite ;
- l’import de relevés (formule Premium, essai gratuit de 7 jours) : un relevé en PDF ou en CSV, une photo ou une capture d’écran, et les opérations sont ajoutées à vos comptes, sans connecter votre banque.
Vos comptes restent à vous : pas de connexion bancaire, pas de publicité, pas de pisteurs.