Un presupuesto no es una lista de prohibiciones. Es una decisión que tomas antes de que el dinero se vaya: cuánto para el alquiler, cuánto para la compra, cuánto para ti, cuánto para ahorrar. Sin esa decisión, el mes elige por ti, y el día 25 descubres que apenas queda nada. Saber cómo hacer un presupuesto mensual es, sobre todo, aprender a decidir a tiempo.
El método que sigue te lleva una hora la primera vez y, después, diez minutos a la semana. Cabe en cuatro pasos.
Paso 1: parte de lo que ingresas de verdad
Apunta lo que cobras cada mes, neto, una vez descontadas las retenciones de IRPF y la Seguridad Social: nómina, pensiones, prestaciones, ingresos de una actividad extra.
Si tus ingresos varían (trabajas como autónomo, cobras incentivos o haces horas extra), no partas de la media. Parte del mes más bajo de los últimos seis: un presupuesto construido sobre un buen mes se rompe en el primer mes flojo. Lo que entre de más es un extra, y decides qué hacer con él cuando llegue.
Paso 2: haz la lista de los gastos fijos
Los gastos fijos se repiten cada mes, por un importe que conoces de antemano, y no puedes recortarlos de un día para otro: alquiler o cuota de la hipoteca, luz y gas, seguros, fibra y móvil, transporte, impuestos que pagas a plazos, suscripciones.
Lo más sencillo es coger tus tres últimos extractos bancarios y marcar todo lo que se repite. Hay dos trampas que conviene evitar:
- los gastos anuales: un seguro del coche de 480 € que pagas en marzo pesa 40 € al mes, incluso los meses en que no te cargan nada. Prorratea cada gasto anual por meses; si no, caerá en un mes que no estaba preparado para él;
- las suscripciones pequeñas: 4,99 € por aquí, 9,99 € por allá, pasan desapercibidas en un extracto. También cuentan.
Paso 3: asigna un sobre a cada gasto variable
Lo que queda después de los gastos fijos se reparte en sobres: compra, salidas, salud, ropa, ocio, regalos, imprevistos. Un sobre es un tope para el mes.
Dos reglas hacen que los sobres se puedan cumplir:
- Parte de lo que gastas hoy, con los extractos delante, y no de un ideal. Si la compra te cuesta 450 € al mes, un sobre de 300 € saltará la segunda semana y abandonarás el presupuesto con él. Recorta un 10 % el primer mes, no un 30 %.
- Ahorra primero. Si el ahorro es «lo que sobre a final de mes», normalmente no sobra nada. Programa una transferencia a tu cuenta de ahorro el día que cobras la nómina, aunque sea una cantidad pequeña: es un sobre como cualquier otro, solo que se llena antes que los demás.
Así queda en un ejemplo: una persona que vive sola y cobra 2400 € netos al mes.
| Partida | Importe |
|---|---|
| Ingresos netos | 2400 € |
| Alquiler y gastos de comunidad | 750 € |
| Luz y gas | 80 € |
| Seguro de hogar | 15 € |
| Fibra y móvil | 45 € |
| Abono transporte | 75 € |
| Seguro del coche (480 € al año) | 40 € |
| Suscripciones (música, vídeo, almacenamiento) | 30 € |
| Total de gastos fijos | 1035 € |
| Ahorro, transferido el día de cobro | 200 € |
| Compra | 380 € |
| Restaurantes y salidas | 150 € |
| Ocio | 80 € |
| Ropa | 60 € |
| Salud | 40 € |
| Regalos | 40 € |
| Imprevistos | 100 € |
| Por asignar | 315 € |
Los 315 € de la última línea no «sobran». Si no les das un destino, se esfuman sin que sepas en qué. Asígnalos: por ejemplo, 100 € más al ahorro y el resto al sobre que más a menudo se desborda. El objetivo es que cada euro de tus ingresos tenga su sitio y que la última línea quede a cero.
Paso 4: revisa cada semana, ajusta cada mes
Un presupuesto que solo miras a final de mes sirve para constatar, no para decidir. Dedica diez minutos a la semana, siempre el mismo día, a hacer un pequeño control de gastos y comparar lo que llevas gastado con cada sobre:
- un sobre al 70 % a mitad de mes te pide frenar un poco;
- un sobre que se desborda se compensa tirando de otro sobre de gasto, no del ahorro, para que el presupuesto siga cuadrando.
A final de mes, ajusta. Un sobre que se desborda tres meses seguidos estaba mal calculado: súbelo y baja otro. Un sobre que nunca tocas puede cederle su sitio a otro. Al cabo de dos o tres meses, el presupuesto por fin se parece a tu vida, y cumplirlo se vuelve fácil.
Los cuatro errores que hacen abandonar un presupuesto mensual
- Sobres demasiado ajustados desde el principio: la primera semana fallida desanima.
- Olvidar los gastos anuales y extraordinarios: la vuelta al cole, los impuestos, las vacaciones, una reparación del coche. Un sobre de «imprevistos» o unas provisiones mensuales los absorben.
- No contar los gastos pequeños: los cafés, la comida a domicilio y las compras por internet suelen marcar la diferencia entre un mes que cuadra y uno que no.
- Tirar la toalla tras un mes malo. Pasarte no invalida el método: te dice qué sobre ajustar.
Y con FinaPrism
Todo lo anterior se puede hacer en papel o en una hoja de cálculo. FinaPrism lo hace en tu iPhone:
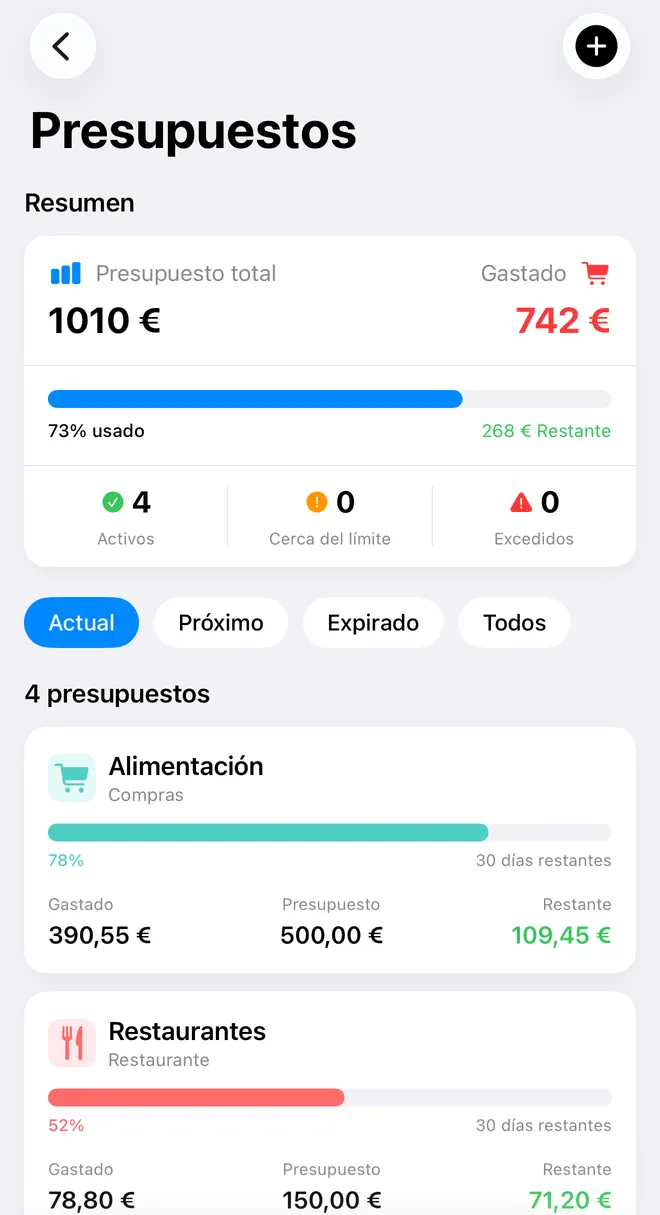 La pantalla Presupuestos de FinaPrism (datos de demostración).
- un presupuesto por categoría, con un aviso cuando te acercas al límite y el avance de cada sobre de un vistazo, en la versión gratuita;
- la importación de extractos (plan Premium, con 7 días de prueba gratis): un extracto en PDF o en CSV, una foto o una captura de pantalla, y los movimientos se añaden a tus cuentas, sin conectar tu banco.
Tus cuentas siguen siendo tuyas: sin conexión bancaria, sin publicidad, sin rastreadores.