Ein Monatsbudget erstellen heißt nicht, sich eine Liste von Verboten zu schreiben. Es heißt, zu entscheiden, bevor das Geld weg ist: wie viel für die Miete, wie viel für Lebensmittel, wie viel für Sie selbst, wie viel auf die hohe Kante. Ohne diese Entscheidung entscheidet der Monat für Sie, und am 25. stellen Sie fest, dass kaum noch etwas übrig ist.
Mit der folgenden Methode planen Sie Ihr Budget in vier Schritten. Beim ersten Mal brauchen Sie dafür eine Stunde, danach zehn Minuten pro Woche.
Schritt 1: von dem ausgehen, was wirklich hereinkommt
Notieren Sie, was Sie jeden Monat tatsächlich erhalten, netto, nach Steuern und Sozialabgaben: Gehalt, Rente, Sozialleistungen, Einkünfte aus einem Nebenjob.
Schwankt Ihr Einkommen (Selbstständigkeit, Prämien, Überstunden), nehmen Sie nicht den Durchschnitt. Nehmen Sie den schwächsten Monat der letzten sechs: Ein Budget, das auf einem guten Monat aufbaut, bricht beim ersten mageren Monat zusammen. Was darüber hinaus hereinkommt, ist ein Bonus, über dessen Verwendung Sie entscheiden, wenn er da ist.
Schritt 2: die Fixkosten auflisten
Fixkosten fallen jeden Monat an, ihr Betrag steht im Voraus fest, und Sie können sie nicht von heute auf morgen senken: Miete oder Kreditrate, Strom und Gas, Versicherungen, Internet und Handy, die Monatskarte für Bus und Bahn, Abos.
Am einfachsten nehmen Sie Ihre letzten drei Kontoauszüge und markieren alles, was regelmäßig wiederkehrt. Zwei Fallen sollten Sie dabei vermeiden:
- Jährliche Ausgaben: Eine Kfz-Versicherung von 480 €, die jedes Jahr im März abgebucht wird, kostet Sie 40 € pro Monat, auch in den Monaten, in denen nichts abgebucht wird. Rechnen Sie jede jährliche Ausgabe auf den Monat um, sonst trifft sie einen Monat, der nicht dafür eingeplant war.
- Kleine Abos: 4,99 € hier, 9,99 € da, auf dem Kontoauszug fallen sie kaum auf. Sie zählen trotzdem.
Schritt 3: jeder variablen Ausgabe einen Topf geben
Was nach den Fixkosten übrig bleibt, verteilen Sie auf Töpfe: Lebensmittel, Ausgehen, Gesundheit, Kleidung, Freizeit, Geschenke, Unvorhergesehenes. Ein Topf ist eine Obergrenze für den Monat.
Zwei Regeln sorgen dafür, dass Sie die Töpfe auch einhalten:
- Gehen Sie von dem aus, was Sie heute ausgeben, belegt durch Ihre Kontoauszüge, und nicht von einem Idealbild. Kosten Ihre Lebensmittel 450 € im Monat, ist ein Topf von 300 € schon in der zweiten Woche leer, und mit ihm geben Sie das ganze Budget auf. Senken Sie im ersten Monat um 10 %, nicht um 30 %.
- Zuerst sparen. Wenn Sparen heißt „was am Monatsende übrig bleibt“, bleibt meist nichts übrig. Richten Sie einen Dauerauftrag auf Ihr Spar- oder Tagesgeldkonto ein, der am Tag des Gehaltseingangs ausgeführt wird, auch für einen kleinen Betrag: Das ist ein Topf wie jeder andere, nur dass er vor allen anderen gefüllt wird.
So sieht das an einem Beispiel aus: eine alleinstehende Person mit 2.400 € netto im Monat.
| Posten | Betrag |
|---|---|
| Nettoeinkommen | 2.400 € |
| Miete und Nebenkosten | 750 € |
| Strom und Gas | 80 € |
| Hausratversicherung | 15 € |
| Internet und Handy | 45 € |
| Monatskarte für Bus und Bahn | 75 € |
| Kfz-Versicherung (480 € im Jahr) | 40 € |
| Abos (Musik, Streaming, Cloud-Speicher) | 30 € |
| Summe der Fixkosten | 1.035 € |
| Sparen, per Dauerauftrag am Zahltag | 200 € |
| Lebensmittel | 380 € |
| Restaurants und Ausgehen | 150 € |
| Freizeit | 80 € |
| Kleidung | 60 € |
| Gesundheit | 40 € |
| Geschenke | 40 € |
| Unvorhergesehenes | 100 € |
| Noch zu verteilen | 315 € |
Die 315 € in der letzten Zeile sind nicht „zu viel“. Ohne festes Ziel zerrinnen sie, ohne dass Sie wissen, wohin. Geben Sie ihnen eine Aufgabe, zum Beispiel 100 € mehr fürs Sparen und den Rest für den Topf, der am häufigsten überläuft. Das Ziel: Jeder Euro Ihres Einkommens hat seinen Platz, und die letzte Zeile steht auf null.
Schritt 4: jede Woche Bilanz ziehen, jeden Monat nachjustieren
Ein Budget, auf das Sie erst am Monatsende schauen, dient nur noch der Feststellung, nicht der Entscheidung. Nehmen Sie sich zehn Minuten pro Woche, immer am selben Tag, und vergleichen Sie Ihre Ausgaben mit jedem Topf:
- Ist ein Topf zur Monatsmitte schon zu 70 % aufgebraucht, sollten Sie dort kürzertreten.
- Läuft ein Topf über, gleichen Sie das aus einem anderen Ausgabentopf aus, nicht aus dem Sparen, damit das Budget stimmig bleibt.
Am Monatsende justieren Sie nach. Ein Topf, der drei Monate hintereinander überläuft, war falsch bemessen: Erhöhen Sie ihn und senken Sie einen anderen. Ein Topf, der nie angerührt wird, kann seinen Platz abgeben. Nach zwei oder drei Monaten passt das Budget endlich zu Ihrem Leben, und es lässt sich leicht einhalten.
Die vier Fehler, an denen ein Monatsbudget scheitert
- Zu knappe Töpfe von Anfang an: Die erste verpatzte Woche entmutigt.
- Jährliche und einmalige Ausgaben vergessen: Schulanfang, Steuernachzahlung, Urlaub, eine Autoreparatur. Ein Topf „Unvorhergesehenes“ oder monatliche Rücklagen fangen sie auf.
- Kleine Ausgaben nicht mitzählen: Der Kaffee unterwegs, Lieferdienste und Onlinekäufe machen oft den Unterschied zwischen einem gelungenen und einem verpatzten Monat.
- Nach einem verpatzten Monat aufhören. Eine Überschreitung macht die Methode nicht zunichte: Sie zeigt, welchen Topf Sie anpassen müssen.
Und mit FinaPrism
Alles bisher Beschriebene funktioniert auch, wenn Sie ein Haushaltsbuch auf Papier oder in einer Tabellenkalkulation führen. FinaPrism erledigt es auf Ihrem iPhone:
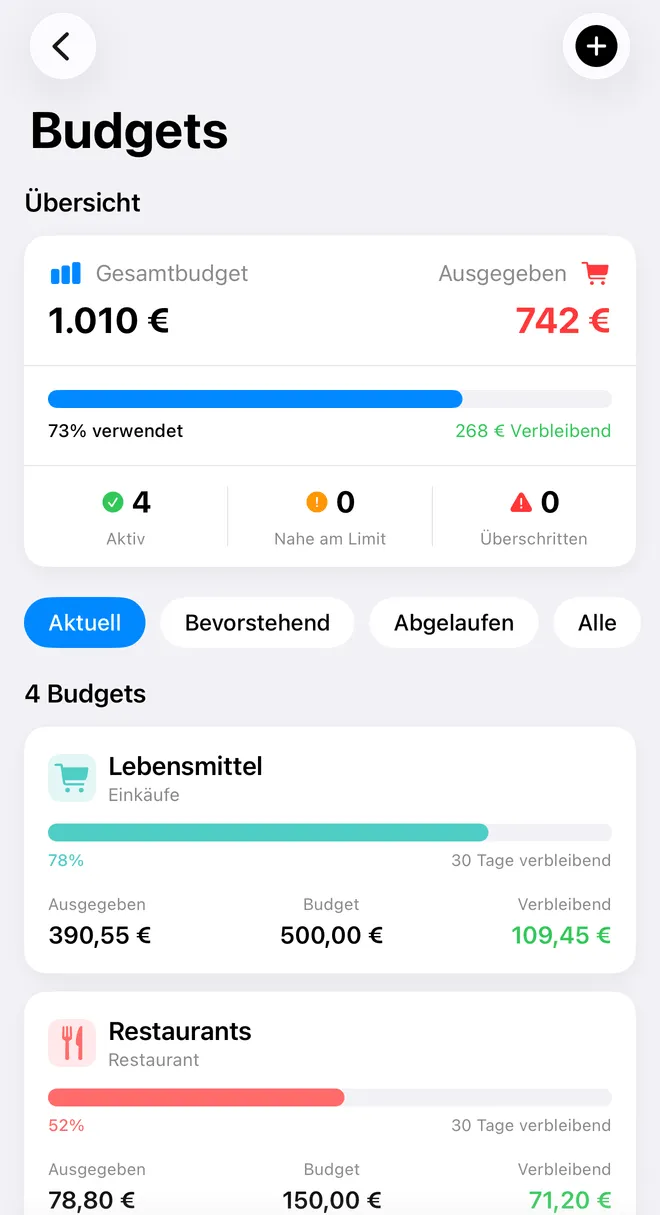 Der Bildschirm „Budgets“ in FinaPrism (Demodaten).
- Ein Budget pro Kategorie, mit einer Benachrichtigung, sobald es seine Warnschwelle erreicht, und dem Stand jedes Topfs auf einen Blick – in der kostenlosen Version.
- Der Import von Kontoauszügen (Premium-Tarif, 7 Tage kostenlos testbar): ein Auszug als PDF oder CSV, ein Foto oder ein Bildschirmfoto, und die Transaktionen landen in Ihren Konten, ohne Bankverbindung.
Ihre Konten bleiben Ihre Sache: keine Bankverbindung, keine Werbung, keine Tracker.