Décembre est souvent le mois le plus cher de l’année, et c’est en janvier qu’on s’en rend compte, au premier relevé. La raison est presque toujours la même : on a fait les achats un par un, chacun raisonnable, sans jamais décider du total.
La parade tient en une phrase : fixer l’enveloppe avant le premier achat, puis la suivre. Voici comment, en cinq étapes.
1. Fixer un montant que vous pouvez payer sans crédit
Le budget de Noël ne part pas de la liste des cadeaux. Il part de ce que vous pouvez dépenser sans découvert ni paiement étalé : ce que vous avez mis de côté pour l’occasion, plus ce que votre budget de novembre et de décembre peut absorber une fois les dépenses fixes payées.
Si ce montant vous paraît trop bas, c’est une information précieuse : mieux vaut l’apprendre en novembre, la liste encore modifiable, qu’en janvier.
2. Lister tout ce que coûte Noël, pas seulement les cadeaux
Les cadeaux ne sont qu’une partie de la facture. Le reste se glisse dans les dépenses courantes et passe inaperçu :
- les repas de fête : le réveillon, le déjeuner du 25, les apéritifs, les boissons ;
- les déplacements : billets de train ou d’avion, carburant, péages ;
- la décoration : sapin, guirlandes, bougies ;
- les frais autour des cadeaux : emballages, cartes, frais de port ;
- les tenues et sorties : une nouvelle tenue, le marché de Noël, les spectacles ;
- les étrennes et les cadeaux de dernière minute : collègues, voisins, enseignants.
Donnez un montant à chaque ligne. Le total des cadeaux, c’est ce qui reste une fois ces postes comptés.
3. Répartir les cadeaux par personne
Faites la liste des personnes à qui vous offrez quelque chose, avec un plafond par personne. Sur un exemple, pour un budget de Noël de 700 € :
| Poste | Montant |
|---|---|
| Repas de fête et boissons | 160 € |
| Déplacements | 90 € |
| Décoration et emballages | 40 € |
| Cadeaux : deux enfants (2 × 80 €) | 160 € |
| Cadeaux : conjoint | 100 € |
| Cadeaux : parents et beaux-parents (4 × 25 €) | 100 € |
| Cadeaux : frères, sœurs, amis proches (5 × 10 €) | 50 € |
| Total | 700 € |
Les plafonds par personne évitent le piège le plus courant : trouver le cadeau idéal pour la première personne de la liste, et n’avoir presque plus rien pour les dernières.
4. Acheter avec la liste, et quelques réflexes
- Achetez tôt ce qui peut l’être, surtout en ligne : les délais de livraison s’allongent en décembre, et l’urgence pousse à payer plus cher.
- Proposez un tirage au sort dans la famille ou entre amis : chacun offre un seul cadeau, plus beau, au lieu de cinq petits.
- Méfiez-vous du paiement en plusieurs fois : il étale la dépense sur janvier et février, et c’est un crédit, même quand il n’en porte pas le nom.
- Gardez les tickets : pour un échange ou un retour. Les délais et les conditions de retour varient d’un vendeur à l’autre, en ligne comme en magasin : vérifiez-les avant d’acheter, et demandez un ticket cadeau.
5. Suivre au fil des achats, puis préparer l’année prochaine
Notez chaque achat au moment où vous le faites, et regardez le total une fois par semaine. Un poste qui déborde se compense sur un autre poste de Noël, pas sur le budget de janvier.
Début janvier, faites le compte : le total réel, les postes qui ont dépassé, ce qui aurait pu attendre. Divisez ce total par douze : c’est le montant à mettre de côté chaque mois pour que le prochain Noël soit déjà payé quand il arrive. Le budget mensuel en 4 étapes explique comment intégrer ce genre de provision.
Et avec FinaPrism
- Un budget sur mesure : dans FinaPrism, un budget peut couvrir des dates que vous choisissez, du 1ᵉʳ novembre au 31 décembre par exemple, et suivre un tag « Noël » plutôt qu’une catégorie. Toutes les dépenses marquées « Noël », cadeaux, repas ou billets de train, se retrouvent dans la même enveloppe, avec une alerte quand elle approche de sa limite. C’est gratuit.
- Les tickets à portée de main (formule Premium, essai gratuit de 7 jours) : une photo, un scan ou un PDF, joint directement à l’achat, pour un échange en janvier ou une garantie plus tard.
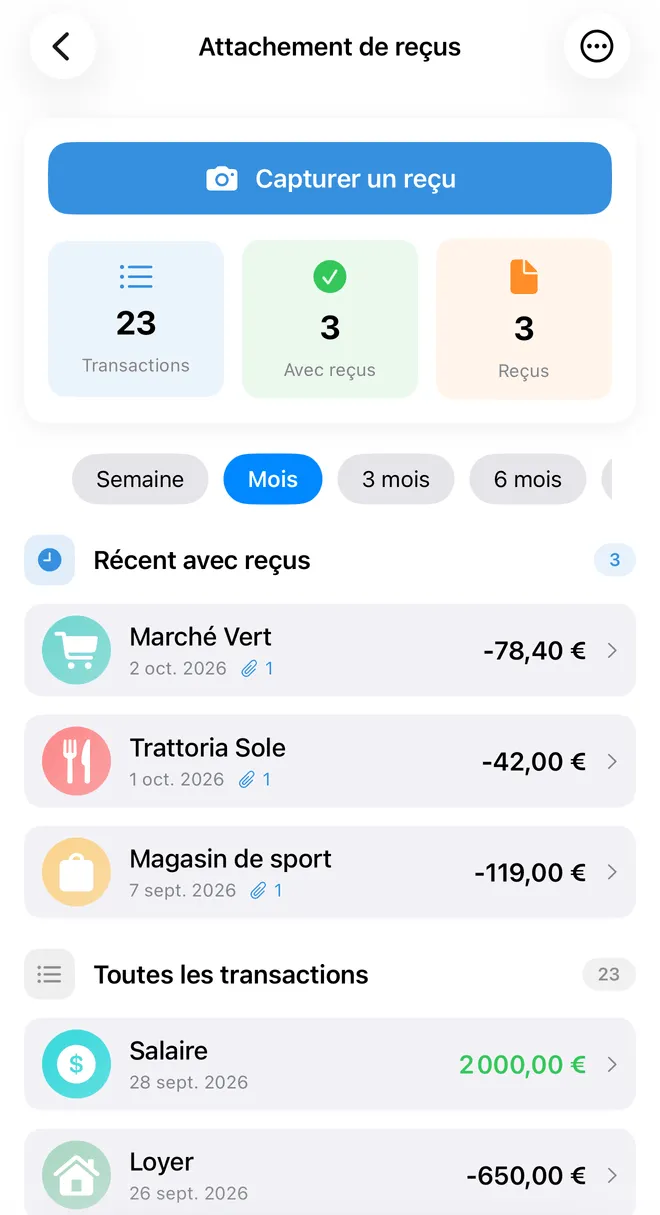 Les reçus joints à leurs transactions, dans FinaPrism (données de démonstration).
Sans connexion bancaire, sans publicité, sans pisteurs.