Não existe uma única forma certa de gerir as finanças do casal. Existe aquela que parece justa aos dois e que continua simples de acompanhar ao fim de seis meses. Para decidir como dividir as despesas, a maioria dos casais usa um destes três métodos, ou uma mistura deles.
1. Metade-metade
Cada um paga metade das despesas comuns: renda, supermercado, eletricidade e gás, seguros, saídas a dois. O resto do rendimento, cada um gere-o como entender.
Para quem? Rendimentos próximos. É o método mais simples de explicar e de acompanhar.
O limite. Quando os rendimentos se afastam, o metade-metade pesa muito mais sobre o salário mais baixo. Num exemplo: rendimentos de 3000 € e 1800 €, 1500 € de despesas comuns. Com 750 € cada um, um fica com 2250 € para si, o outro com 1050 €. Os dois pagam «o mesmo», mas não com o mesmo esforço.
2. Proporcional aos rendimentos
Cada um contribui para as despesas comuns na proporção do que ganha. Retomando o exemplo: 3000 € e 1800 €, ou seja, 4800 € a dois. O primeiro representa 62,5 % dos rendimentos, o segundo 37,5 %. Para 1500 € de despesas comuns:
| Rendimento | Parte | Contribuição | Fica para si | |
|---|---|---|---|---|
| Pessoa A | 3000 € | 62,5 % | 937,50 € | 2062,50 € |
| Pessoa B | 1800 € | 37,5 % | 562,50 € | 1237,50 € |
Cada um dedica à vida em comum a mesma parte do seu rendimento, aqui 31,25 %.
Para quem? Rendimentos diferentes, e a vontade de que cada um mantenha uma verdadeira autonomia.
O limite. É preciso recalcular quando um rendimento muda (novo emprego, tempo parcial, licença parental) e chegar a acordo sobre o que é «comum»: as férias? o carro de um deles?
3. Tudo em comum
Todos os rendimentos vão para um fundo comum, e todas as despesas saem dele. Muitos casais que escolhem este método preveem, ainda assim, uma quantia pessoal para cada um, igual para os dois, que se gasta sem ter de dar explicações.
Para quem? Casais estáveis, com projetos em comum, que se veem como uma única unidade financeira.
O limite. Exige acordo sobre as prioridades. Sem a quantia pessoal, cada compra passa a ser motivo de discussão.
A conta conjunta: uma ferramenta, não um método
Seja qual for o método, uma conta conjunta simplifica a vida: cada um transfere a sua parte no início do mês, e as despesas comuns saem daí. Os débitos diretos da eletricidade, do gás e dos seguros ficam associados a essa conta, a renda é paga a partir dela e o cartão da conta conjunta serve para o supermercado.
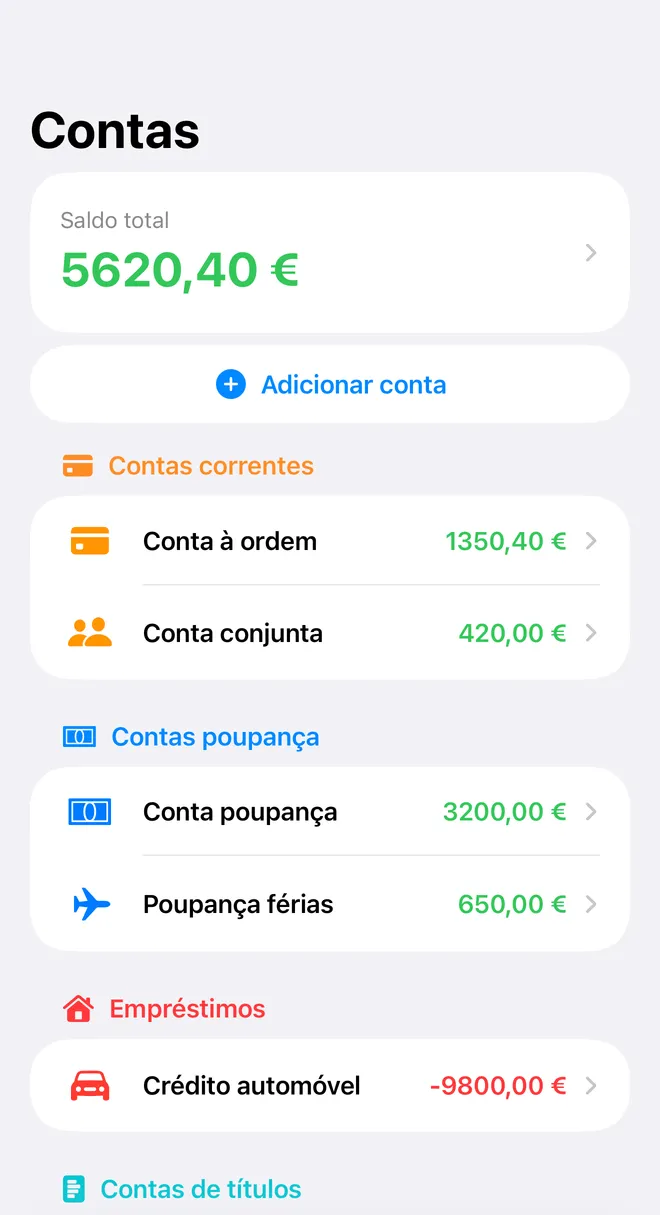 Uma conta conjunta ao lado das contas pessoais, na FinaPrism (dados de demonstração).
O que passa pela conta conjunta é a lista das despesas comuns. O que não passa continua a ser pessoal. As discussões raramente nascem dos valores; nascem muitas vezes das zonas cinzentas. Mais vale escrever a lista uma vez do que renegociá-la todos os meses.
Organizar as finanças do casal no dia a dia
- Liste as despesas comuns e o seu valor mensal, com as despesas anuais convertidas em valor mensal (o método está explicado em Como fazer um orçamento mensal).
- Escolha o método e calcule a parte de cada um.
- Agende as transferências para a conta conjunta para o dia a seguir aos salários.
- Defina um valor acima do qual uma despesa comum se decide a dois (por exemplo, 150 €) e abaixo do qual cada um é livre.
- Faça um ponto da situação mensal de quinze minutos: o que foi gasto, o que derrapou, o que aí vem (aniversários, férias, reparações).
E que cada um guarde uma parte só para si. Um orçamento de casal que não deixa nenhuma liberdade individual não dura muito.
E com a FinaPrism
Na FinaPrism, cada um pode gerir as suas contas e os seus orçamentos no seu iPhone, gratuitamente. Para os gerir a dois, a Partilha de agregado (plano Elite) junta até seis pessoas:
- é a si que cabe escolher, conta a conta, o que passa a ser comum: a conta conjunta para o seu companheiro ou companheira, um orçamento «supermercado» para toda a casa, e as suas contas pessoais só para si;
- nada é partilhado por predefinição, e uma partilha pode ser retirada quando quiser;
- cada um vê as transações das contas partilhadas, e um orçamento partilhado conta as despesas feitas nessas contas, independentemente de quem as registou — nunca as das suas contas pessoais.
Sem ligação bancária, sem publicidade, sem rastreadores: as suas contas só são visíveis para as pessoas que escolheu.