Il n’existe pas de bonne façon unique de partager l’argent à deux. Il existe celle qui vous paraît juste à tous les deux, et qui reste simple à suivre au bout de six mois. La plupart des couples utilisent l’une de ces trois méthodes, ou un mélange.
1. Moitié-moitié
Chacun paie la moitié des dépenses communes : loyer, courses, énergie, assurances, sorties à deux. Le reste de son revenu, chacun le gère comme il l’entend.
Pour qui ? Des revenus proches. C’est la méthode la plus simple à expliquer et à suivre.
La limite. Quand les revenus s’écartent, le moitié-moitié pèse beaucoup plus lourd sur le plus petit salaire. Sur un exemple : 3 000 € et 1 800 € de revenus, 1 500 € de dépenses communes. À 750 € chacun, l’un garde 2 250 € pour lui, l’autre 1 050 €. Les deux paient « pareil », mais pas avec le même effort.
2. Au prorata des revenus
Chacun contribue aux dépenses communes en proportion de ce qu’il gagne. Reprenons l’exemple : 3 000 € et 1 800 €, soit 4 800 € à deux. Le premier apporte 62,5 % des revenus, le second 37,5 %. Sur 1 500 € de dépenses communes :
| Revenu | Part | Contribution | Reste pour soi | |
|---|---|---|---|---|
| Personne A | 3 000 € | 62,5 % | 937,50 € | 2 062,50 € |
| Personne B | 1 800 € | 37,5 % | 562,50 € | 1 237,50 € |
Chacun consacre la même part de son revenu, ici 31,25 %, à la vie commune.
Pour qui ? Des revenus différents, et l’envie de garder chacun une vraie autonomie.
La limite. Il faut recalculer quand un revenu change (nouveau poste, temps partiel, congé parental), et se mettre d’accord sur ce qui est « commun » : les vacances ? la voiture de l’un ?
3. Tout en commun
Tous les revenus arrivent dans un même pot, et toutes les dépenses en sortent. Beaucoup de couples qui choisissent cette méthode prévoient tout de même une somme personnelle pour chacun, identique, dépensée sans avoir à se justifier.
Pour qui ? Des couples installés, avec des projets communs, qui se voient comme un seul foyer financier.
La limite. Elle demande d’être d’accord sur les priorités. Sans la somme personnelle, chaque achat devient un sujet de discussion.
Le compte joint : un outil, pas une méthode
Quelle que soit la méthode, un compte joint simplifie la vie : chacun y vire sa part au début du mois, et les dépenses communes en partent. Les prélèvements du loyer, de l’énergie et des assurances y sont domiciliés, la carte du compte joint sert aux courses.
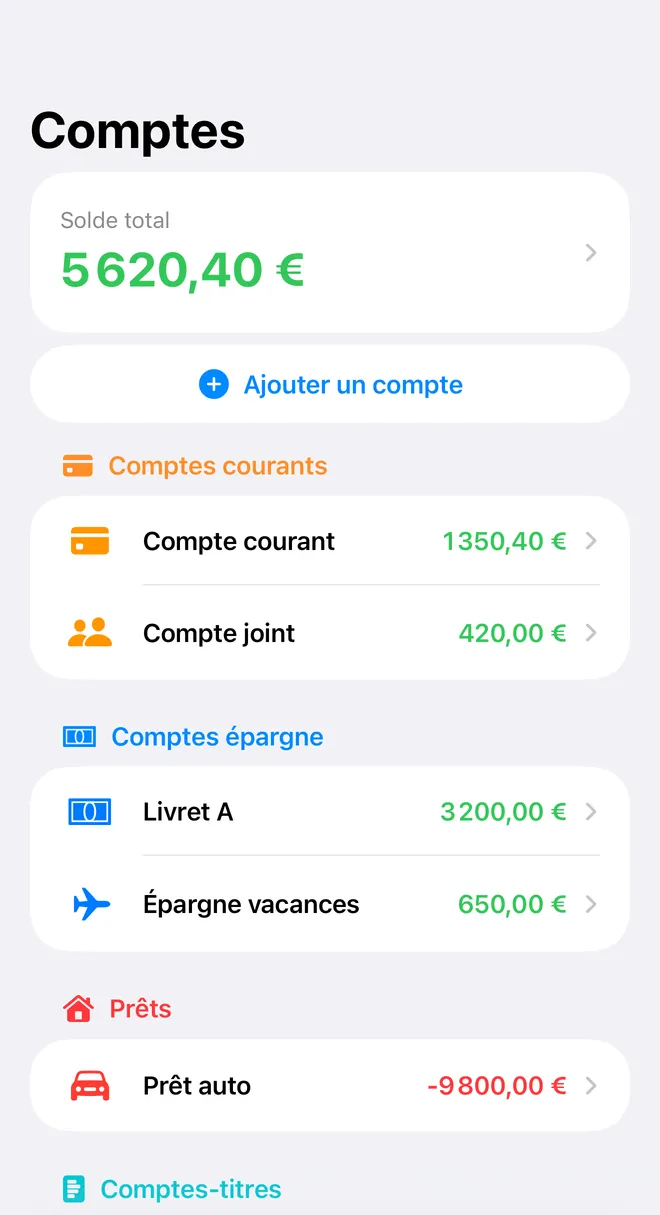 Un compte joint à côté des comptes personnels, dans FinaPrism (données de démonstration).
Ce qui passe par le compte joint, c’est la liste des dépenses communes. Ce qui n’y passe pas reste personnel. Les disputes viennent rarement des montants, souvent des zones grises : mieux vaut écrire la liste une fois que de la renégocier chaque mois.
S’organiser au quotidien
- Listez les dépenses communes et leur montant mensuel, dépenses annuelles ramenées au mois (la méthode est détaillée dans Faire un budget mensuel).
- Choisissez la méthode et calculez la part de chacun.
- Programmez les virements vers le compte joint pour le lendemain des salaires.
- Fixez un seuil au-delà duquel une dépense commune se décide à deux (par exemple 150 €), et en dessous duquel chacun est libre.
- Faites un point mensuel de quinze minutes : ce qui a été dépensé, ce qui a dépassé, ce qui arrive (anniversaires, vacances, réparations).
Et gardez chacun une part à vous. Un budget de couple qui ne laisse aucune liberté individuelle ne tient pas longtemps.
Et avec FinaPrism
Dans FinaPrism, chacun peut tenir ses comptes et ses budgets sur son iPhone, gratuitement. Pour les gérer à deux, le partage foyer (formule Élite) réunit jusqu’à six personnes :
- vous choisissez, compte par compte, ce qui devient commun : le compte joint pour votre conjoint, un budget « courses » pour toute la maison, et vos comptes personnels pour vous seul ;
- rien n’est partagé par défaut, et un partage se retire quand vous voulez ;
- chacun voit les opérations des comptes partagés, et un budget partagé compte les dépenses passées sur ces comptes, quelle que soit la personne qui les a saisies — jamais celles de vos comptes personnels.
Sans connexion bancaire, sans publicité, sans pisteurs : vos comptes ne sont visibles que par les personnes que vous avez choisies.