No hay una única forma correcta de llevar las finanzas en pareja. Está la que a los dos os parece justa, y que sigue siendo fácil de seguir al cabo de seis meses. Para repartir los gastos, la mayoría de las parejas recurre a uno de estos tres métodos, o a una mezcla de ellos.
1. A medias
Cada uno paga la mitad de los gastos comunes: alquiler, compra, luz y gas, seguros, salidas de los dos. El resto de su sueldo, cada uno lo gestiona como quiere.
¿Para quién? Parejas con ingresos parecidos. Es el método más fácil de explicar y de seguir.
El inconveniente. Cuando los ingresos se distancian, ir a medias pesa mucho más sobre el sueldo más bajo. Un ejemplo: ingresos de 3000 € y de 1800 €, y 1500 € de gastos comunes. A 750 € cada uno, a uno le quedan 2250 € para sí y al otro, 1050 €. Los dos pagan «lo mismo», pero no con el mismo esfuerzo.
2. En proporción a los ingresos
Cada uno aporta a los gastos comunes en proporción a lo que gana. Volvamos al ejemplo: 3000 € y 1800 €, es decir, 4800 € entre los dos. El primero aporta el 62,5 % de los ingresos; el segundo, el 37,5 %. Sobre 1500 € de gastos comunes:
| Ingresos | Proporción | Aportación | Le queda | |
|---|---|---|---|---|
| Persona A | 3000 € | 62,5 % | 937,50 € | 2062,50 € |
| Persona B | 1800 € | 37,5 % | 562,50 € | 1237,50 € |
Cada uno dedica la misma parte de sus ingresos, aquí el 31,25 %, a la vida en común.
¿Para quién? Parejas con ingresos distintos, que quieren que cada uno conserve una autonomía real.
El inconveniente. Hay que recalcular cuando cambia un sueldo (trabajo nuevo, jornada reducida, permiso por nacimiento) y ponerse de acuerdo sobre qué es «común»: ¿las vacaciones?, ¿el coche de uno de los dos?
3. Todo en común
Todos los ingresos van a un mismo bote, y todos los gastos salen de ahí. Muchas parejas que eligen este método reservan aun así una cantidad personal para cada uno, idéntica, que se gasta sin tener que dar explicaciones.
¿Para quién? Parejas asentadas, con proyectos comunes, que se ven como una única economía doméstica.
El inconveniente. Exige estar de acuerdo en las prioridades. Sin la cantidad personal, cada compra se convierte en tema de discusión.
La cuenta conjunta: una herramienta, no un método
Sea cual sea el método, una cuenta conjunta os simplifica la vida: cada uno transfiere su parte a principios de mes, y los gastos comunes salen de ella. Los recibos del alquiler, la luz y los seguros se domicilian ahí, y la tarjeta de la cuenta conjunta se usa para la compra.
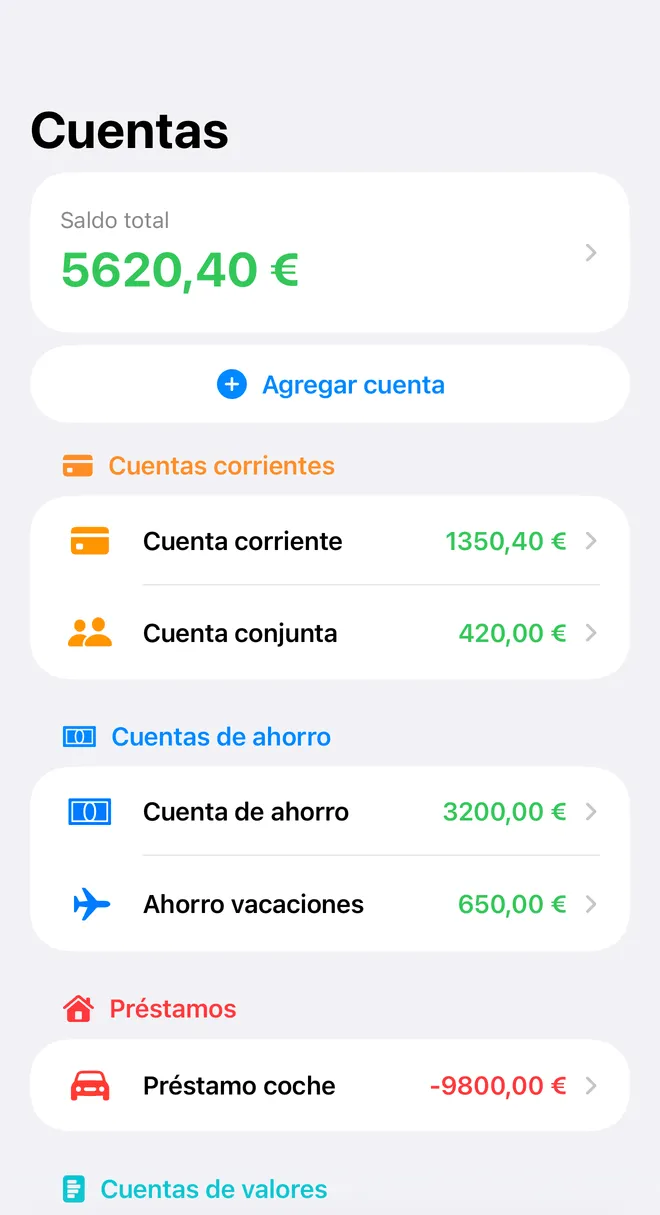 Una cuenta conjunta junto a las cuentas personales, en FinaPrism (datos de demostración).
Lo que pasa por la cuenta conjunta es la lista de gastos comunes. Lo que no pasa por ella sigue siendo personal. Las discusiones rara vez vienen de los importes; suelen venir de las zonas grises. Mejor escribir la lista una vez que renegociarla cada mes.
Organizar las finanzas en pareja, día a día
- Haced la lista de los gastos comunes y de su importe mensual, con los gastos anuales prorrateados por meses (el método está explicado en Cómo hacer un presupuesto mensual).
- Elegid el método y calculad la parte de cada uno.
- Programad las transferencias a la cuenta conjunta para el día después de cobrar las nóminas.
- Fijad un umbral a partir del cual un gasto común se decide entre los dos (por ejemplo, 150 €), y por debajo del cual cada uno decide libremente.
- Haced un repaso mensual de quince minutos: lo que se ha gastado, lo que se ha pasado del límite, lo que viene (cumpleaños, vacaciones, reparaciones).
Y que cada uno se guarde una parte para sí. Un presupuesto en pareja que no deja ninguna libertad individual no dura mucho.
Y con FinaPrism
En FinaPrism, cada uno puede llevar sus cuentas y sus presupuestos en su iPhone, gratis. Para gestionarlos entre los dos, el Hogar compartido (plan Élite) reúne hasta seis personas:
- eliges, cuenta por cuenta, qué pasa a ser común: la cuenta conjunta para tu pareja, un presupuesto de «compra» para toda la casa, y tus cuentas personales solo para ti;
- no se comparte nada por defecto, y puedes dejar de compartir algo cuando quieras;
- cada uno ve los movimientos de las cuentas compartidas, y un presupuesto compartido cuenta los gastos hechos con esas cuentas, los haya apuntado quien los haya apuntado; nunca los de tus cuentas personales.
Sin conexión bancaria, sin publicidad, sin rastreadores: tus cuentas solo las ven las personas que tú elijas.