Ein Budget Posten für Posten aufzustellen kostet Zeit. Die 50-30-20-Regel bietet eine Abkürzung: das Einkommen in drei Teile aufteilen und nur drei Zahlen im Blick behalten. Bekannt gemacht haben sie Elizabeth Warren und Amelia Warren Tyagi in ihrem Buch All Your Worth (2005), und sie ist bis heute eine der einfachsten Methoden für den Einstieg.
So funktioniert die 50-30-20-Regel
Ausgangspunkt ist das Nettoeinkommen, also das, was nach Steuern und Sozialabgaben tatsächlich jeden Monat auf dem Konto ankommt. Es wird so aufgeteilt:
- 50 % für Bedürfnisse: was Sie auf jeden Fall bezahlen müssen;
- 30 % für Wünsche: was das Leben angenehm macht, worauf Sie aber verzichten könnten;
- 20 % zum Sparen: was Sie zurücklegen oder nutzen, um Schulden schneller zu tilgen.
Bei einem Nettoeinkommen von 2.400 € im Monat ergibt das:
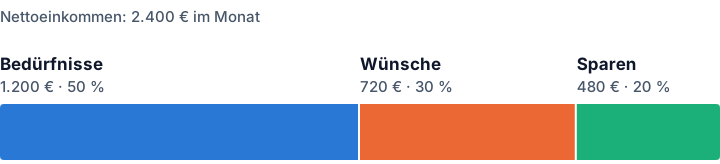 Die 50-30-20-Regel, angewendet auf 2.400 € Nettoeinkommen.
| Teil | Anteil | Betrag pro Monat |
|---|---|---|
| Bedürfnisse | 50 % | 1.200 € |
| Wünsche | 30 % | 720 € |
| Sparen | 20 % | 480 € |
Bedürfnisse oder Wünsche: wohin jede Ausgabe gehört
Der ganze Nutzen der Methode liegt in dieser Einteilung. Eine Faustregel: Ein Bedürfnis ist eine Ausgabe, die Sie nicht ab dem nächsten Monat streichen könnten, ohne dass es ernste Folgen hätte.
| Bedürfnisse (50 %) | Wünsche (30 %) |
|---|---|
| Miete oder Rate für die Immobilienfinanzierung | Restaurants, Lieferdienste, Ausgehen |
| Strom, Gas, Wasser | Urlaub und Wochenendausflüge |
| Grundnahrungsmittel | Abos für Streaming, Musik, Spiele |
| Fahrt zur Arbeit | Kleidung über das Nötige hinaus |
| Pflichtversicherungen | Freizeit, Sportverein, Hobbys |
| Internet und Handyvertrag | Technik, Deko |
| Gesundheit, Kinderbetreuung | Geschenke |
| Mindestraten für Kredite |
Grauzonen gibt es viele, und das ist normal. Lebensmittel sind ein Bedürfnis, Feinkost ist ein Wunsch. Ein Handyvertrag ist ein Bedürfnis, das neueste Smartphone ein Wunsch. Entscheiden Sie einmal, schreiben Sie Ihre Regel auf und halten Sie sich daran: Beständigkeit zählt mehr als die exakte Grenze.
Zuerst messen, wo Sie heute stehen
Bevor Sie 50/30/20 anpeilen, schauen Sie, wo Sie stehen. Nehmen Sie Ihre Kontoauszüge der letzten drei Monate, ordnen Sie jede Ausgabe den Bedürfnissen, den Wünschen oder dem Sparen zu, und berechnen Sie die drei Prozentsätze. Ein Beispiel:
| Teil | Heute | Ziel | Abweichung |
|---|---|---|---|
| Bedürfnisse | 1.350 € (56 %) | 1.200 € (50 %) | +150 € |
| Wünsche | 850 € (35 %) | 720 € (30 %) | +130 € |
| Sparen | 200 € (8 %) | 480 € (20 %) | −280 € |
Die Abweichung zeigt, wo Sie ansetzen. Hier liegen die Wünsche 130 € zu hoch: Das ist der erste Hebel, und der, der am schnellsten wirkt. Bedürfnisse lassen sich nur langsamer senken (eine Versicherung neu verhandeln, den Handytarif wechseln).
Wann Sie die Regel anpassen sollten
Die 50-30-20-Regel ist ein Ausgangspunkt, keine Norm. So, wie sie ist, passt sie nicht immer:
- Hohe Wohnkosten. In einer Großstadt kann allein die Miete mehr als 40 % des Einkommens ausmachen. Eine Aufteilung von 60/30/10 oder 60/20/20 ist dann realistischer; wichtig ist, dass das Sparen nicht auf null fällt.
- Kleines Einkommen. Beanspruchen die Bedürfnisse 70 % oder mehr, fangen Sie mit 5 % Sparen an und erhöhen Sie um einen Prozentpunkt, wann immer es geht. Kleine, regelmäßige Rücklagen sind besser als ein aufgegebenes Ziel.
- Schulden. Die Mindestraten gehören zu den Bedürfnissen; alles, was Sie zusätzlich tilgen, kann aus dem 20-%-Anteil kommen.
- Unregelmäßiges Einkommen. Berechnen Sie die Prozentsätze auf Basis Ihres schwächsten Monats, und legen Sie in guten Monaten zurück, was darüber hinausgeht.
Steht Ihre Aufteilung, hilft Monatsbudget erstellen in 4 Schritten, sie auf einzelne Budgettöpfe herunterzubrechen, und die Bestandsaufnahme Ihrer Abos ist oft der schnellste Weg, die Wünsche wieder auf 30 % zu bringen.
Und mit FinaPrism
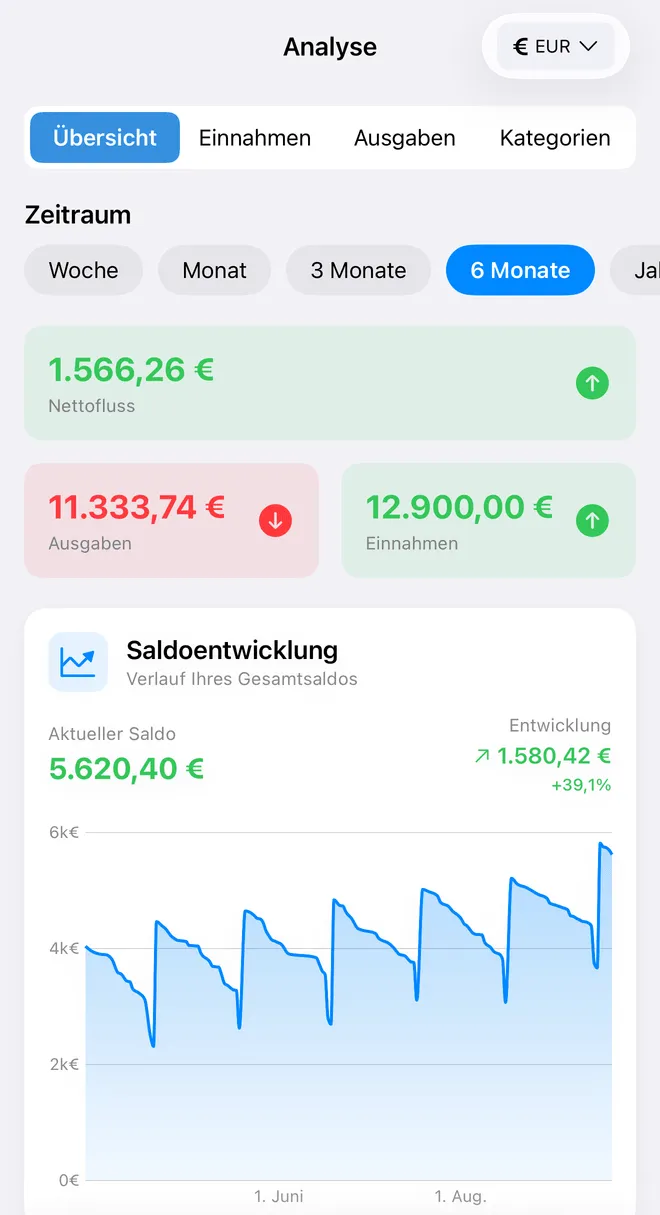 Der Tab „Analyse“ in FinaPrism (Demodaten).
- Der Tab „Analyse“ zeigt Ihre Einnahmen, Ihre Ausgaben und Ihre Sparquote über einen Zeitraum Ihrer Wahl: So sehen Sie Ihre aktuelle Aufteilung auf einen Blick. Er ist kostenlos.
- Mit Tags (Schlagwörtern) markieren Sie jede Ausgabe als „Bedürfnis“ oder „Wunsch“, und ein Budget kann sich statt auf eine Kategorie auf ein Tag beziehen: ein Budget „Bedürfnisse“ über 1.200 € und ein Budget „Wünsche“ über 720 € (50 % und 30 % von 2.400 €), und die Regel überwacht sich von selbst, mit einer Benachrichtigung, sobald ein Budget seine Warnschwelle erreicht. Budgets und Tags sind kostenlos.
- Der Import von Kontoauszügen (Premium-Tarif, 7 Tage kostenlos testbar) fügt Ihre Transaktionen aus einem PDF- oder CSV-Auszug, einem Foto oder einem Bildschirmfoto hinzu, ohne Bankverbindung.
Ohne Werbung, ohne Tracker.