Faire un budget poste par poste demande du temps. La règle 50/30/20 propose un raccourci : couper son revenu en trois parts, et ne suivre que trois chiffres. Elle a été popularisée par Elizabeth Warren et Amelia Warren Tyagi dans leur livre All Your Worth (2005), et elle reste l’une des méthodes les plus simples pour commencer.
Le principe
On part du revenu net, ce qui arrive vraiment sur le compte chaque mois, et on le répartit ainsi :
- 50 % pour les besoins : ce qu’il faut payer quoi qu’il arrive ;
- 30 % pour les envies : ce qui rend la vie agréable, mais dont on pourrait se passer ;
- 20 % pour l’épargne : ce que l’on met de côté, ou qui sert à rembourser une dette plus vite.
Sur un revenu net de 2 400 € par mois, cela donne :
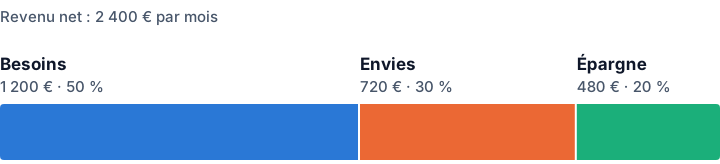 La règle 50/30/20 appliquée à 2 400 € de revenu net.
| Part | Pourcentage | Montant par mois |
|---|---|---|
| Besoins | 50 % | 1 200 € |
| Envies | 30 % | 720 € |
| Épargne | 20 % | 480 € |
Besoins ou envies : où classer chaque dépense
Tout l’intérêt de la méthode tient dans ce tri. Un repère : un besoin est une dépense que vous ne pourriez pas arrêter le mois prochain sans conséquence sérieuse.
| Besoins (50 %) | Envies (30 %) |
|---|---|
| Loyer ou mensualité de prêt immobilier | Restaurants, livraisons, sorties |
| Électricité, gaz, eau | Vacances et week-ends |
| Courses alimentaires de base | Abonnements vidéo, musique, jeux |
| Transport pour aller travailler | Vêtements au-delà du nécessaire |
| Assurances obligatoires | Loisirs, sport en club, hobbies |
| Box internet et forfait mobile | Équipement high-tech, décoration |
| Santé, garde d’enfants | Cadeaux |
| Remboursements minimum de crédits |
Les zones grises sont nombreuses, et c’est normal. Les courses sont un besoin, l’épicerie fine une envie. Un forfait mobile est un besoin, le dernier téléphone une envie. Tranchez une fois, notez votre règle, et tenez-vous-y : la cohérence compte plus que la frontière exacte.
Commencer par mesurer sa répartition actuelle
Avant de viser 50/30/20, regardez où vous en êtes. Reprenez vos trois derniers mois de relevés, classez chaque dépense en besoin, envie ou épargne, et calculez les trois pourcentages. Sur un exemple :
| Part | Aujourd’hui | Cible | Écart |
|---|---|---|---|
| Besoins | 1 350 € (56 %) | 1 200 € (50 %) | +150 € |
| Envies | 850 € (35 %) | 720 € (30 %) | +130 € |
| Épargne | 200 € (8 %) | 480 € (20 %) | −280 € |
L’écart dit où agir. Ici, les envies ont 130 € de trop : c’est le premier levier, le plus rapide à actionner. Les besoins, eux, se réduisent plus lentement (renégocier une assurance, changer de forfait).
Quand adapter la règle
La règle 50/30/20 est un point de départ, pas une norme. Elle ne tient pas toujours telle quelle :
- Logement cher. Dans une grande ville, le loyer seul peut dépasser 40 % du revenu. Une répartition 60/30/10 ou 60/20/20 est plus réaliste ; l’important est que l’épargne ne tombe pas à zéro.
- Petit revenu. Quand les besoins prennent 70 % ou plus, commencez par épargner 5 %, puis montez d’un point chaque fois que c’est possible. Une petite épargne régulière vaut mieux qu’un objectif abandonné.
- Dettes à rembourser. Les remboursements minimum vont dans les besoins ; tout ce que vous remboursez en plus peut être pris sur la part de 20 %.
- Revenus irréguliers. Calculez les pourcentages sur votre mois le plus bas, et mettez de côté ce qui dépasse les bons mois.
Une fois la répartition trouvée, le budget mensuel en 4 étapes permet de la décliner en enveloppes, et l’inventaire des abonnements est souvent le moyen le plus rapide de ramener les envies à 30 %.
Et avec FinaPrism
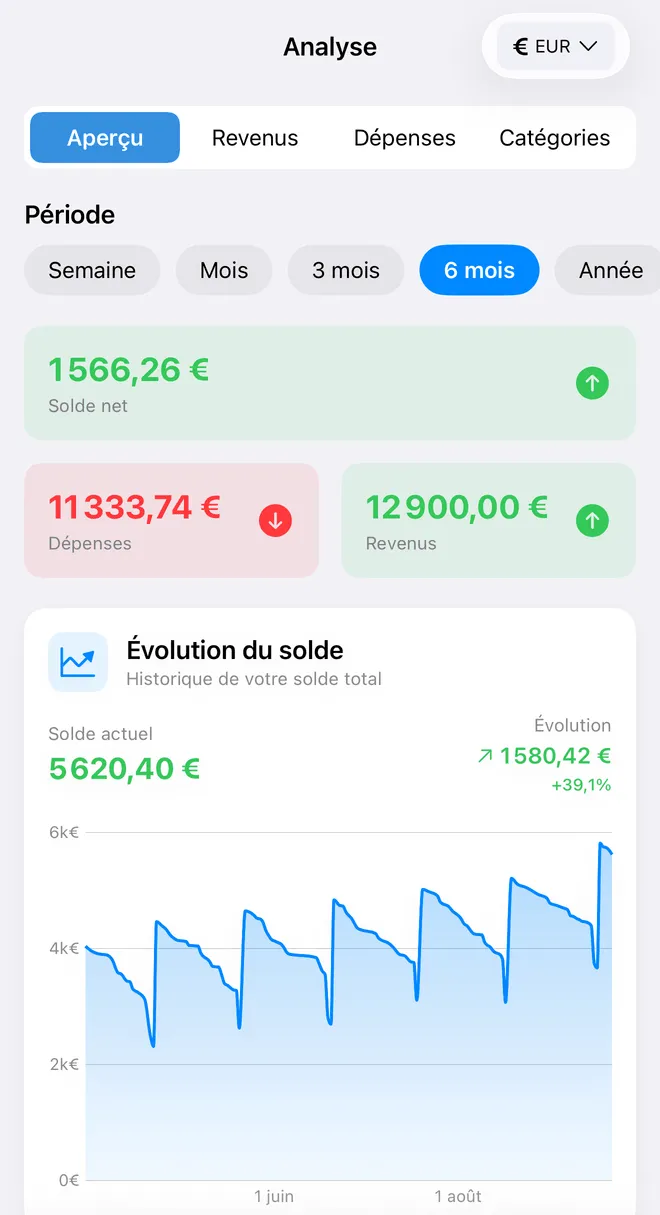 L’onglet Analyse de FinaPrism (données de démonstration).
- L’onglet Analyse montre vos revenus, vos dépenses et votre taux d’épargne sur la période de votre choix : de quoi mesurer votre répartition actuelle en un coup d’œil. Il est gratuit.
- Les tags permettent de marquer chaque dépense « besoin » ou « envie », et un budget peut suivre un tag plutôt qu’une catégorie : un budget « Besoins » de 1 200 € et un budget « Envies » de 720 € (50 % et 30 % de 2 400 €), et la règle se suit toute seule, avec une alerte avant le dépassement. Budgets et tags sont gratuits.
- L’import de relevés (formule Premium, essai gratuit de 7 jours) ajoute vos opérations depuis un relevé PDF ou CSV, une photo ou une capture d’écran, sans connecter votre banque.
Sans publicité, sans pisteurs.